
Modelos Autorregresivos en Acción: Casos de Uso Clave y Beneficios
En esta página
Los modelos autorregresivos son herramientas estadísticas esenciales para entender y predecir datos de series temporales. Operan expresando los valores actuales en términos de sus valores previos. En este blog, exploraremos la teoría, aplicaciones e implementaciones reales de los modelos autorregresivos.
¿Qué es un Modelo Autorregresivo (AR)?
Un modelo autorregresivo (AR) es un modelo estadístico utilizado para explicar y predecir datos de series temporales. La idea central es que el valor actual de una variable depende de sus valores pasados. Esta relación se expresa a través de modelos AR, proporcionando un medio para pronosticar el comportamiento futuro basado en observaciones históricas.
La forma general de un modelo autorregresivo es AR(p), donde "p" denota el número de observaciones rezagadas (valores anteriores) en el modelo. El modelo AR(p) asume que el valor actual de la serie temporal, \( X_t \), se puede representar como una combinación lineal de sus \( p \) valores anteriores, un intercepto y un término de error. La fórmula matemática para un modelo AR(p) es:
Xt=c+ϕ1Xt−1+ϕ2Xt−2+⋯+ϕpXt−p+ϵt
Conceptos y Terminología Clave
El modelo AR(p) se basa en elementos fundamentales como observaciones rezagadas, coeficientes y ruido blanco para capturar relaciones temporales en una serie temporal. Comprender estos elementos es crucial para usar e interpretar efectivamente el modelo.
Orden de Rezago (p)
El orden de rezago, \(p\), representa el número de observaciones pasadas que el modelo utiliza para predecir el valor actual. Valores altos de \(p\) pueden capturar patrones más complejos, mientras que valores más bajos mantienen el modelo más simple. Elegir un \(p\) apropiado es crucial para equilibrar la precisión y evitar el subajuste o sobreajuste.
Coeficientes (\( \phi \))
Los coeficientes, \( \phi_1, \phi_2, \dots, \phi_p \), indican el impacto de cada término rezagado en el término actual. Un coeficiente positivo sugiere una relación directa, mientras que un coeficiente negativo indica una relación inversa. La estimación correcta de los coeficientes asegura que el modelo describa con precisión el comportamiento de los datos.
Ruido Blanco (\( \epsilon_t \))
El ruido blanco, \( \epsilon_t \), se refiere a fluctuaciones aleatorias o determinantes no observables de la serie. Tiene una media cero y varianza constante. El modelado adecuado de \( \epsilon_t \) asegura que los residuos sean aleatorios y no estén correlacionados, validando el modelo AR.
Estacionariedad
La estacionariedad es un supuesto crucial en los modelos AR, asegurando que las características estadísticas de la serie permanezcan constantes a lo largo del tiempo. Una serie estacionaria tiene una media y varianza constantes, simplificando el análisis y el modelado. Técnicas como la diferenciación o la eliminación de tendencias pueden lograr la estacionariedad si los datos originales no cumplen con este requisito.
Selección del Orden (\(p\))
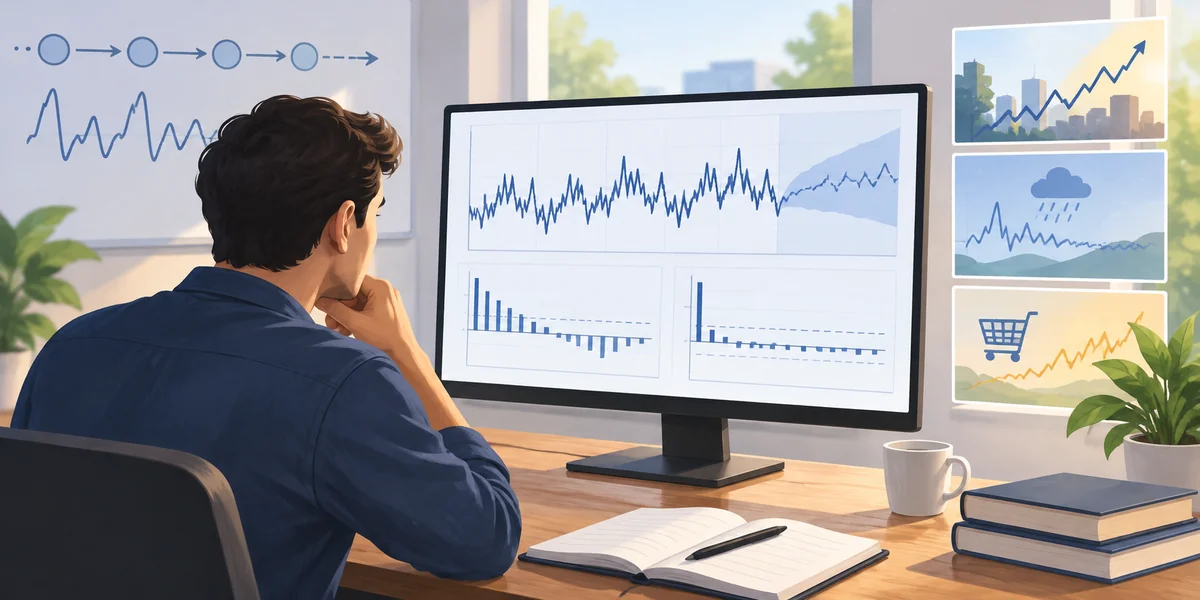
Elegir el orden de rezago correcto (\(p\)) es vital para desarrollar un modelo AR eficiente. El orden de rezago especifica el número de observaciones previas que afectan el valor actual de la serie. Una selección incorrecta de \(p\) puede llevar a subajuste o sobreajuste, afectando la precisión y previsibilidad del modelo.
Uso de ACF y PACF
La Función de Autocorrelación (ACF) y la Función de Autocorrelación Parcial (PACF) son diagnósticos esenciales para determinar el orden de rezago correcto. La ACF mide la correlación entre la serie y sus observaciones rezagadas, mientras que la PACF identifica la correlación de un rezago después de eliminar los efectos de rezagos intermedios. Un corte repentino en el gráfico PACF puede sugerir el orden probable del modelo AR.
Criterios como AIC y BIC
Criterios estadísticos como el Criterio de Información de Akaike (AIC) y el Criterio de Información Bayesiano (BIC) proporcionan más orientación en la elección de \(p\). Ambos criterios equilibran el ajuste del modelo contra la complejidad, penalizando la adición de demasiados rezagos. Valores más pequeños de AIC y BIC indican mejor rendimiento del modelo. Al comparar modelos con diferentes órdenes de rezago y sus valores de AIC y BIC, puedes determinar el mejor orden de rezago que capture efectivamente el comportamiento de la serie temporal sin sobreparametrización.
Estimación de Parámetros
Existen varias técnicas para estimar los coeficientes del modelo AR. Algunos métodos comúnmente utilizados incluyen:
Mínimos Cuadrados
La estimación por mínimos cuadrados implica minimizar la suma de los residuos cuadrados entre los valores observados y predichos. Es un método simple y computacionalmente eficiente ampliamente utilizado para la estimación de parámetros. Sin embargo, para modelos AR de orden superior o cuando se trata con datos faltantes, pueden ser necesarios métodos más avanzados.
Ecuaciones de Yule-Walker
Las ecuaciones de Yule-Walker proporcionan otro método de estimación de parámetros basado en la estructura de autocovarianza de la serie. Este método implica resolver un sistema de ecuaciones lineales derivadas de la función de autocorrelación teórica. El método de Yule-Walker es particularmente adecuado para procesos estacionarios y se utiliza comúnmente debido a su simplicidad matemática y precisión.
Supuestos del Modelo
Para usar efectivamente un modelo Autorregresivo (AR), asegúrate de que se cumplan estos supuestos:
- Linealidad: Las dinámicas de los datos se capturan como una suma ponderada de valores pasados.
- Estacionariedad: La media, varianza y autocovarianza permanecen constantes a lo largo del tiempo para pronósticos confiables.
- Sin Autocorrelación en los Residuos: Los residuos no deben mostrar patrones para estimaciones imparciales.
- Residuos Distribuidos Normalmente: Necesarios en algunos casos para inferencias y pruebas de hipótesis.
Ventajas de los Modelos AR
Los modelos AR ofrecen varios beneficios notables, lo que los hace útiles para el análisis y pronóstico de series temporales:
- Simplicidad: Fáciles de implementar e interpretar, requieren recursos computacionales mínimos.
- Efectividad: Funcionan bien con conjuntos de datos que presentan fuertes autocorrelaciones.
- Precisión Predictiva: Capaces de generar pronósticos confiables a corto plazo.
- Flexibilidad: Se pueden adaptar a diferentes procesos de series temporales ajustando el orden del modelo.
Limitaciones de los Modelos AR
Aunque los modelos AR son herramientas poderosas para el pronóstico de series temporales, tienen ciertas limitaciones:
- Requisito de Estacionariedad: Los modelos AR asumen que los datos son estacionarios, lo que puede requerir pasos de preprocesamiento.
- Limitado a Relaciones Lineales: No pueden capturar patrones no lineales en los datos.
- Dependencia del Orden del Modelo: Elegir un orden de rezago apropiado puede ser desafiante y afecta el rendimiento del modelo.
- Sensibilidad a Valores Atípicos: Los valores atípicos en los datos pueden afectar negativamente la precisión del modelo.
Conclusión
Los modelos autorregresivos (AR) son herramientas poderosas para el análisis de series temporales, ofreciendo simplicidad y eficiencia al capturar dependencias lineales dentro de los datos. Sin embargo, su efectividad depende de cumplir con el supuesto de estacionariedad, seleccionar apropiadamente el orden de rezago y asegurar que los datos estén libres de valores atípicos significativos. Si bien destacan en el modelado de patrones lineales, pueden requerir enfoques alternativos para complejidades no lineales.
Artículos relacionados

Guía Fácil para Preparar tus Datos para Proyectos de IA

¿Qué es la depuración de datos y por qué es importante para conjuntos de datos limpios?

Calidad de Datos en IA: 9 Problemas Comunes y Mejores Prácticas

11 Libros Que Todo Científico de Datos Debe Leer en 2025
Capacidades de Imagen y Video de ChatGPT-4 Vision Explicadas en Profundidad
¿Qué es Alteryx? Aprende Cómo Esta Herramienta Simplifica las Tareas de Preparación de Datos
Análisis de IA: La Clave para Identificar Brechas en el Mercado
Pandas en Python: La Clave para una Manipulación de Datos Sin Esfuerzo
Aprende a Eliminar Datos Duplicados en Excel con Estos 5 Métodos Fáciles

Integración de IoT y Aprendizaje Automático: Beneficios y Casos de Uso
Veo 2 de Google: Una Maravilla Tecnológica con Preocupaciones Persistentes
¿Qué tan grave es la fuga de datos de la IA generativa y cómo puedes detenerla?
Últimos artículos

Evalúa campos extraídos por IA con precisión y recall de coincidencia exacta

Comprueba las rutas propuestas por IA antes de escribir con Python

Evita actualizaciones de IA obsoletas con un control de versión en SQLite

Comprueba las dependencias de tareas de IA antes de programarlas con Python

Revisa los cambios JSON de la IA con una lista de campos permitidos

Combina resultados RAG con fusión de rangos recíprocos

Comprueba las horas de calendario de IA antes de crear eventos

Comprueba citas textuales de IA con fuentes locales y Python

Comprueba las cifras de resúmenes de IA con una tabla de referencia

Elige umbrales de revisión de IA con cobertura y tasas de error

Comprueba los marcadores de traducciones de IA con Python
