
Cómo el Error Cuadrático Medio Nos Ayuda a Medir la Precisión del Modelo
En esta página
Al construir modelos de aprendizaje automático, siempre surge una pregunta clave: ¿qué tan preciso es el modelo? El Error Cuadrático Medio (MSE, por sus siglas en inglés) es esencial para responder a esta pregunta. Mide la discrepancia entre los resultados predichos y los reales al elevar al cuadrado las diferencias, destacando así los errores más grandes. Este paso de elevación al cuadrado resalta problemas importantes de predicción que métricas más simples podrían pasar por alto.
En este artículo, profundizaremos en la definición y fórmula del MSE, exploraremos su importancia y entenderemos cómo influye en la precisión del modelo a través de diversas tareas de aprendizaje automático. Comprender el MSE es crucial para desarrollar modelos más inteligentes y fiables.
¿Qué es el Error Cuadrático Medio?
El Error Cuadrático Medio es una función de pérdida estándar utilizada en tareas de regresión. Si estás prediciendo un número, como el precio de una casa o la temperatura de mañana, el MSE te ayuda a determinar qué tan desviadas están tus predicciones en promedio. El término "media" se refiere al promedio de los errores, mientras que "cuadrático" indica que cada error se eleva al cuadrado antes de promediar.
Aquí está la definición y fórmula del Error Cuadrático Medio:
En esta ecuación:
- \( y_i \) es el valor real.
- \( \hat{y}_i \) es el valor predicho.
- \( n \) es el número total de observaciones.
Esta fórmula calcula las diferencias cuadradas entre los valores predichos y los reales, las suma y luego divide por el número de observaciones para encontrar el error cuadrático medio.
¿Por qué elevar las diferencias al cuadrado? Dos razones clave: Primero, elevar al cuadrado asegura que todos los errores se traten como valores positivos, enfocándose en la magnitud en lugar de la dirección. Segundo, penaliza más severamente los errores mayores, guiando a los modelos a evitar errores significativos.
¿Por qué se Usa Tanto el MSE?
Encontrarás el Error Cuadrático Medio en todo, desde líneas de regresión simples en hojas de cálculo hasta modelos de aprendizaje profundo en coches autónomos. Su popularidad se debe a dos características principales: es fácil de calcular y tiene propiedades matemáticas que se alinean bien con los algoritmos de optimización.
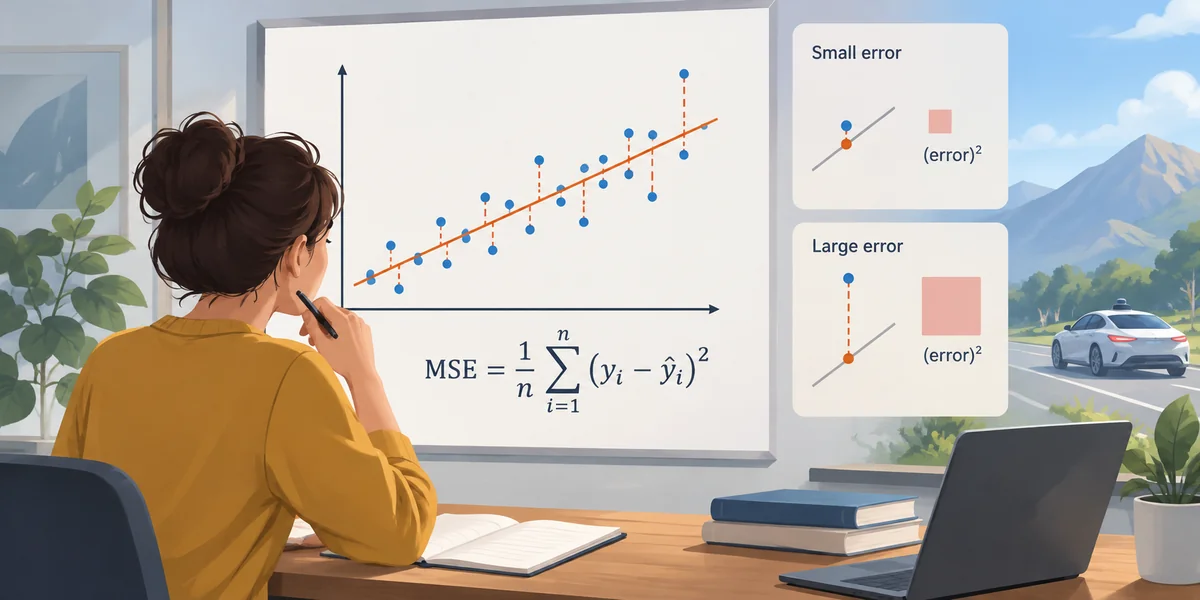
Muchos modelos de aprendizaje automático se entrenan minimizando una función de pérdida, un valor que mide el rendimiento del modelo. El descenso por gradiente, un método de optimización común, funciona mejor con funciones de pérdida suaves y diferenciables. El MSE se ajusta perfectamente a esta descripción.
La sensibilidad del MSE a errores grandes es otra razón de su uso generalizado. En algunos escenarios, unos pocos errores significativos pueden ser más perjudiciales que numerosos errores menores. Por ejemplo, en la predicción de riesgos de terremotos, unas pocas predicciones muy inexactas podrían tener consecuencias catastróficas. El MSE naturalmente destaca tales valores atípicos al amplificar su impacto en la puntuación final.
Dicho esto, el MSE no es perfecto. Puede ser excesivamente influenciado por unos pocos errores grandes, especialmente en conjuntos de datos con valores atípicos o etiquetas ruidosas. No obstante, en la mayoría de los casos controlados, el MSE sigue siendo una herramienta confiable para la evaluación del rendimiento, particularmente cuando se combina con su definición y fórmula.
El MSE en Acción: Ejemplos del Mundo Real
Llevemos esto de la teoría a la práctica. Supongamos que estás desarrollando un modelo para predecir precios de casas usando características como metros cuadrados, número de habitaciones y vecindario. Después de entrenar tu modelo de regresión, lo pruebas en nuevos listados. Para cada casa, el modelo predice un precio, que comparas con el precio real de venta. Algunas predicciones están cerca, mientras que otras no aciertan.
Calculas el Error Cuadrático Medio y obtienes un resultado de 52,000. ¿Qué significa eso? Representa el promedio de las diferencias cuadradas entre los precios predichos y los reales. Como está elevado al cuadrado, el resultado ya no está en dólares, pero indica la magnitud de los errores típicos en unidades cuadradas. Para contextualizarlo, puedes tomar la raíz cuadrada para obtener el Error Cuadrático Medio de la Raíz (RMSE), expresado en dólares.
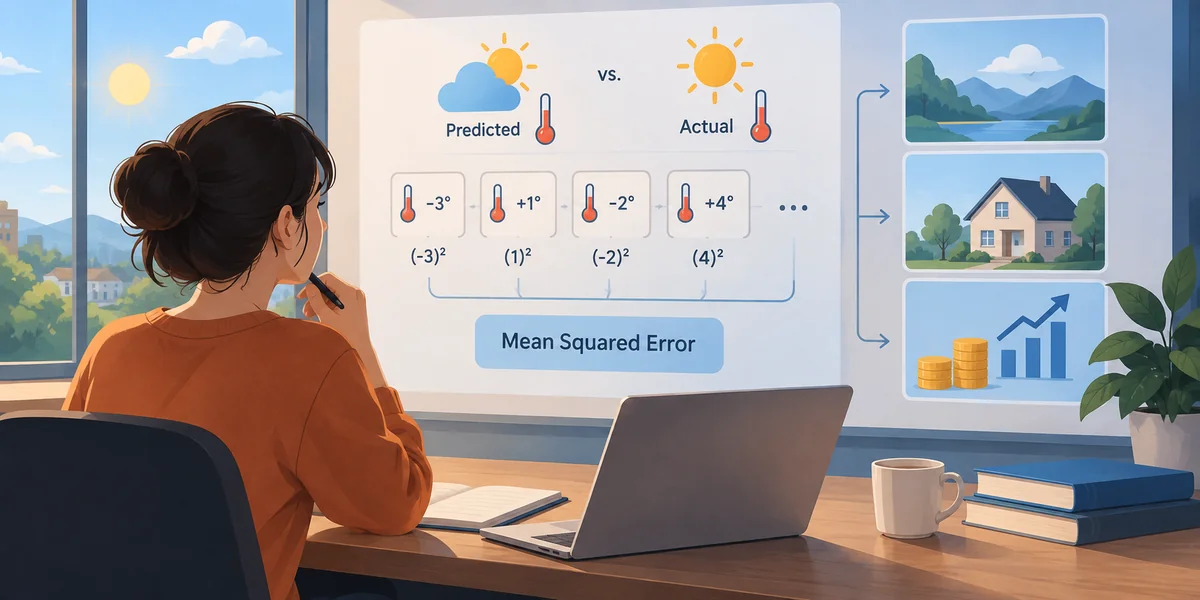
Ahora, considera un sistema de predicción meteorológica. Supón que predice una máxima de 72°F, pero la temperatura real es de 75°F. El error cuadrado para ese día es 9. Repite esto durante 30 días, promedia los errores cuadrados, y obtendrás el MSE para ese mes. Ese único valor muestra qué tan desviado estuvo el modelo, en promedio.
No importa el campo—clima, bienes raíces, finanzas—el MSE sigue siendo una métrica confiable para entender la precisión de las predicciones.
Cuándo (y Cuándo No) Usar el MSE
El MSE sobresale en escenarios específicos:
- El conjunto de datos es limpio, con mínimos valores atípicos.
- El énfasis está en errores grandes en lugar de pequeños.
- Estás optimizando un modelo con algoritmos basados en gradientes.
Sin embargo, no siempre es la mejor opción. Por ejemplo, en datos con valores atípicos extremos, el MSE puede verse afectado desproporcionadamente. En tales casos, alternativas como el Error Absoluto Medio (MAE) podrían ser más adecuadas, ya que el MAE trata todos los errores de forma equitativa, ignorando el cuadrado. El MAE es más robusto frente al ruido pero carece de algunas de las ventajas matemáticas del MSE.
También hay un aspecto subjetivo al elegir el MSE: depende de cómo tu audiencia interprete los errores. En un entorno empresarial, los interesados pueden preferir métricas con las que puedan relacionarse. Si el MSE parece abstracto, podrías reportar el RMSE o incluso el MAE junto con él para obtener una métrica de error más comprensible.
Entender lo que el MSE te está diciendo y alinearlo con tus objetivos es crucial. Su definición y fórmula proporcionan precisión, pero interpretarlo en tu contexto ofrece una verdadera comprensión.
Conclusión
El Error Cuadrático Medio es más que un número: es un indicador crítico del rendimiento del modelo. Con su definición y fórmula sencillas, el MSE ofrece una manera consistente de medir la precisión de las predicciones en diferentes campos. Aunque enfatiza los errores más grandes, lo que lo hace valioso en muchos casos del mundo real, también es esencial interpretar su significado basado en el contexto. Usado sabiamente, el MSE ayuda a guiar las mejoras del modelo y fomenta una mejor toma de decisiones a través de los datos.
Artículos relacionados
Herramientas de Aprendizaje Automático Automatizado: Desbloqueando el Potencial del AutoML
5 Maneras en que el Aprendizaje Automático Puede Transformar tu Marketing Digital
Descenso de Gradiente Explicado: La Fuerza Motriz Detrás de los Modelos de Aprendizaje Automático
Detección de Anomalías en Aprendizaje Automático: Descubriendo Patrones Ocultos en Datos
Diferencias Clave entre Sesgo y Varianza en el Aprendizaje Automático
La Verdad sobre Analítica Predictiva vs. Aprendizaje Automático: Cómo se Diferencian
Curva ROC en Aprendizaje Automático: Comprendiendo el Rendimiento del Modelo
Cómo Estimar el Tiempo y Costo de un Proyecto de Aprendizaje Automático
Cómo la Inteligencia Artificial está Transformando el Monitoreo de Cultivos y las Predicciones de Rendimiento
Comprendiendo Recompensas y Políticas en el Aprendizaje por Refuerzo
Explora la IA Gratis: 5 Plataformas en Línea Que Puedes Usar Ahora Mismo
Tendencias de SEO 2025: Lo Que Necesitas Saber
Últimos artículos

Evalúa campos extraídos por IA con precisión y recall de coincidencia exacta

Comprueba las rutas propuestas por IA antes de escribir con Python

Evita actualizaciones de IA obsoletas con un control de versión en SQLite

Comprueba las dependencias de tareas de IA antes de programarlas con Python

Revisa los cambios JSON de la IA con una lista de campos permitidos

Combina resultados RAG con fusión de rangos recíprocos

Comprueba las horas de calendario de IA antes de crear eventos

Comprueba citas textuales de IA con fuentes locales y Python

Comprueba las cifras de resúmenes de IA con una tabla de referencia

Elige umbrales de revisión de IA con cobertura y tasas de error

Comprueba los marcadores de traducciones de IA con Python
